«Быть не лучшим, а другим». Директор по маркетингу БНБ-Банка — о том, как собрать in-house команду с нуля, почему УТП больше не работает и как влюбить в себя клиентов
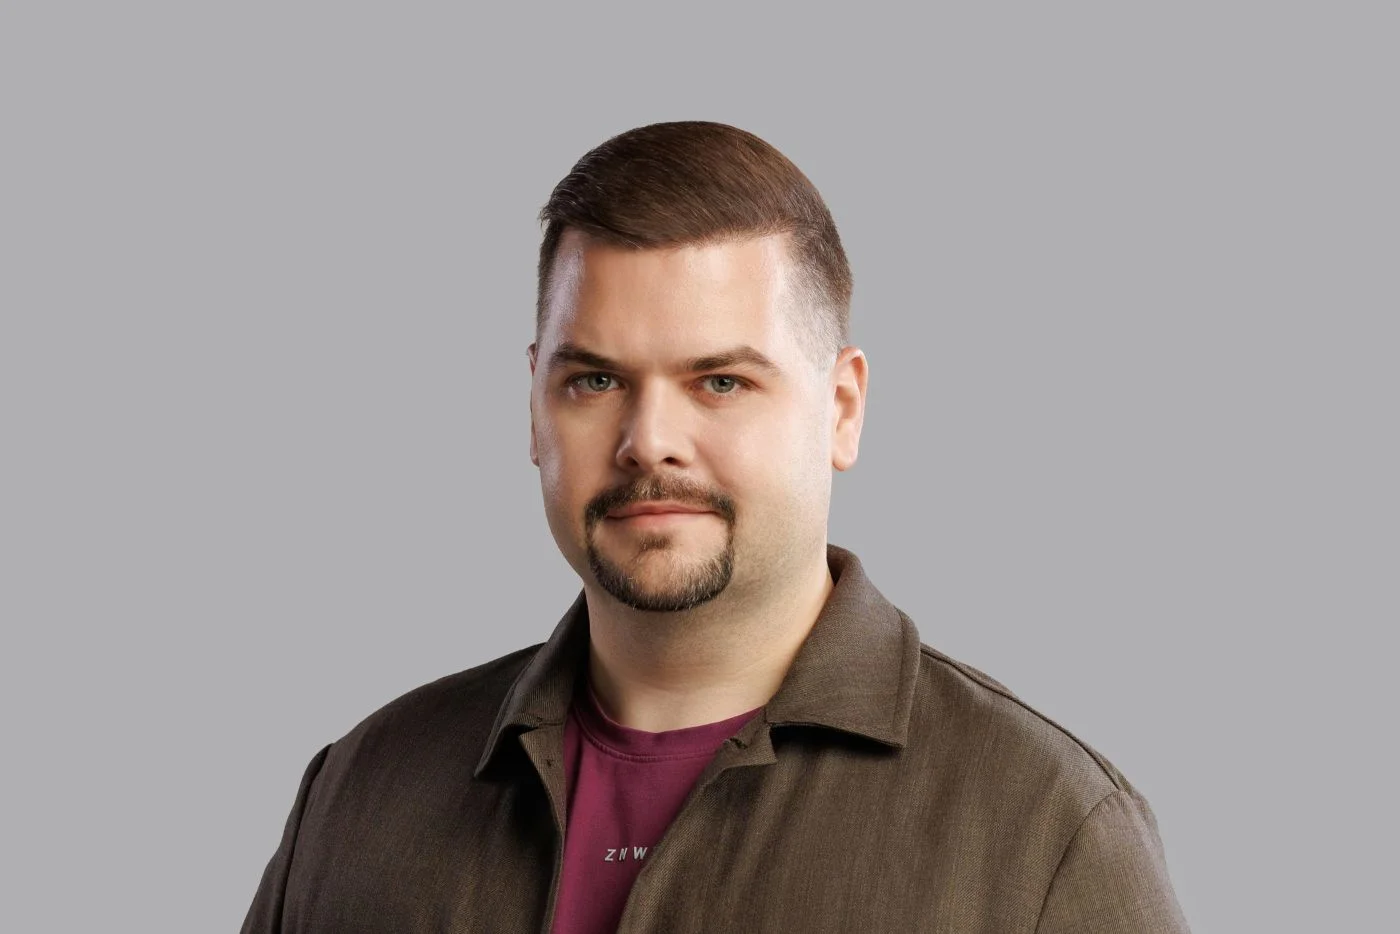
Роман Сельчёнок называет себя «прагматиком от маркетинга». Наше большое интервью с ним — о том, за что сегодня конкурируют белорусские банки, как создать устойчивое долгосрочное преимущество на рынке, почему в команду маркетинга БНБ приходят только «небанкиры», как выходить на консервативную аудиторию с яркими и смелыми проектами и в чем, собственно, миссия маркетинга.
Конкуренция между банками: борьба за внимание, а не продукт
— Роман, за что сегодня конкурируют белорусские банки, когда рынок практически поделен, а продукты более-менее одинаковые?
— За внимание и клиентскую активность. Неподеленных клиентов действительно нет: по статистике, сегодня у каждого экономически активного белоруса больше двух активных карт. При этом аудитория очень мобильная — благодаря приложениям переключаться между банками можно мгновенно, тем более что многие позволяют быстро и без комиссий перебрасывать деньги на счета в другие банки.
Конечно, существуют разные паттерны поведения пользователей. Например, государственные организации, как правило, открывают зарплатные проекты в определенных банках, — и клиенты ограничены этими рамками. Часть аудитории, наоборот, ищет более выгодные условия и меняет банк за банком, не следуя за работодателем.
Для определенных операций бренд не так важен. Например, если речь идет об офлайн-обмене валюты, пользователь пойдет в тот банк или обменник, который удобнее расположен и где выгоднее курс. Но если мы говорим про ежедневное использование банковских сервисов, тут ситуация другая. Коммуникация, качество пользовательского опыта, сам бренд выходят на первый план. Все более значимым становится фактор социальной гравитации, то есть насколько много людей, с которыми ты общаешься, пользуются одним банком.
— Действия каких банков вы отслеживаете более пристально и с кем конкурируете?
— Если говорить про розничный бизнес, то мы, как и большинство активных частных банков, конкурируем с крупными госбанками. Почему? Во-первых, у них большая клиентская база — больше, чем у частных банков. Во-вторых, портфель продуктов и степень их цифровизации нередко отличается. Здесь главная задача не пытаться забрать всех подряд, важнее найти «своих» клиентов в других банках.
Также мы конкурируем за клиентов других частных банков, которые внимательно изучают предложения на рынке и легко переключаются на новый продукт. Я бы сказал, что мы находимся в одном ряду с МТбанком и Альфа Банком — финансовыми учреждениями с высокой долей цифровых продуктов и услуг, которые постоянно продвигают новые трендовые решения и активно коммуницируют с рынком.
С корпоративным бизнесом все гораздо сложнее. Фактор кредитования может полностью перевернуть весь ландшафт конкуренции: например, компания выбирает банк с менее удобным сервисом ради выгодной кредитной линии или связанных продуктов и услуг. Здесь большое значение имеют масштаб бизнеса, отрасль, другие параметры.
— Как международные ограничения, санкции сказались на конкуренции между белорусскими банками?
— В глобальном смысле это плохо для всей системы. Банки внутри Беларуси фактически никак не могут на это влиять, а подобные ограничения мешают интеграции в мировую экономику. От этого проигрывают и несанкционные банки.
Конечно, те банки, у которых нет проблем с наличием приложений в App Store или Google Play, выглядят чуть более выигрышно. Но, на мой взгляд, спекулировать на этом совершенно неэтично.
Кроме того, если посмотреть ретроспективно, часто на фоне санкций случаются большие волны прихода клиентов, но они очень слабо «оседают». То есть люди, поддавшись панике, открывают карты и счета в других банках, но продолжают пользоваться старыми, потому что так привычнее.
Блокируют ли санкции работу банков? Скорее, у них появляются дополнительные вызовы. Клиенты не бегут массово из банков, но их становится сложнее привлекать и удерживать.
И здесь многое зависит от того, как финучреждение реагирует на этот вызов. Хороший пример — Альфа Банк с их платежными стикерами: да, это не замена Apple Pay, но это быстрая реакция на появившуюся проблему. Показателен пример Сбера, который, попав под санкции, достаточно быстро сделал PWA-приложение, которое можно скачать прямо с сайта.
Маркетинг, который продает
— Есть ли у вас примеры, когда изменение исключительно коммуникационной идеи — без изменения продукта или цены — заметно повлияло на продажи банковского продукта?
— По сути банковские продукты очень похожи между собой, буквально до степени смешения. И коммуникация — это один из факторов, который позволяет значительно влиять на бизнес-результат, причем на достаточно коротком отрезке времени.
Из наших кейсов наиболее показателен пример карты «1-2-3», которую мы продвигаем последние 5 лет. Она востребована не только из-за щедрых условий или хорошего клиентского опыта: мы привлекаем клиентов за счет ярких, небанковских рекламных кампаний.
Многие помнят, как манибэчили разные районы Минска. Это хороший пример того, как работает персонализация: предположим, ты находишься в районе Тракторного и видишь билборд: «Тракторный манибэчит».
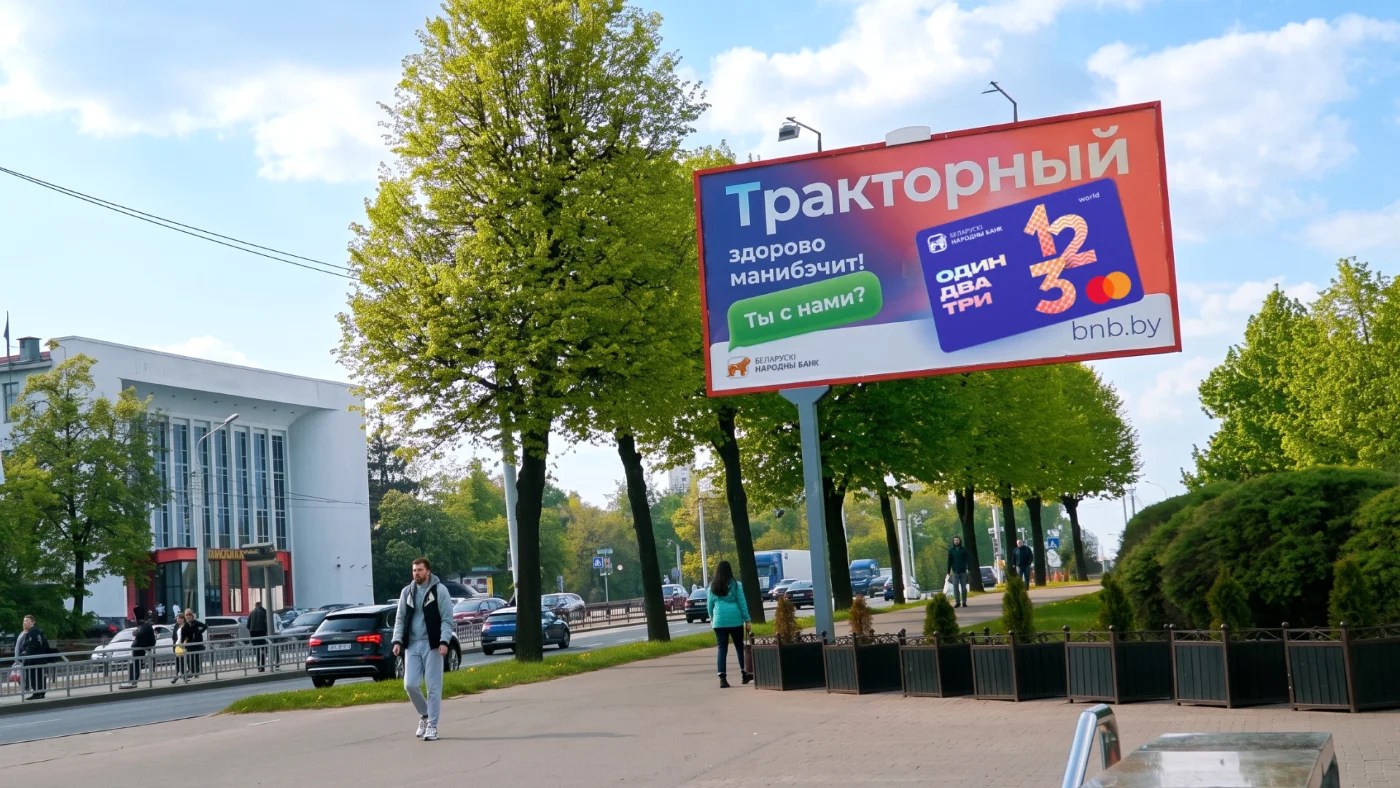
Почему кампании с обращением по имени (например, Иван или Катерина) работают не так, как хотелось бы? Даже если берешь самые популярные имена, ты все равно охватишь каждого 50-го или 100-го. Но если большая аудитория в моменте получит сообщение, адресованное каждому, — это реально повышает доверие к посылу бизнеса. Здесь также работает эффект социального доказательства: если все вокруг это делают — наверное, это правильно. Позже мы сделали такую же историю со знаками зодиака.
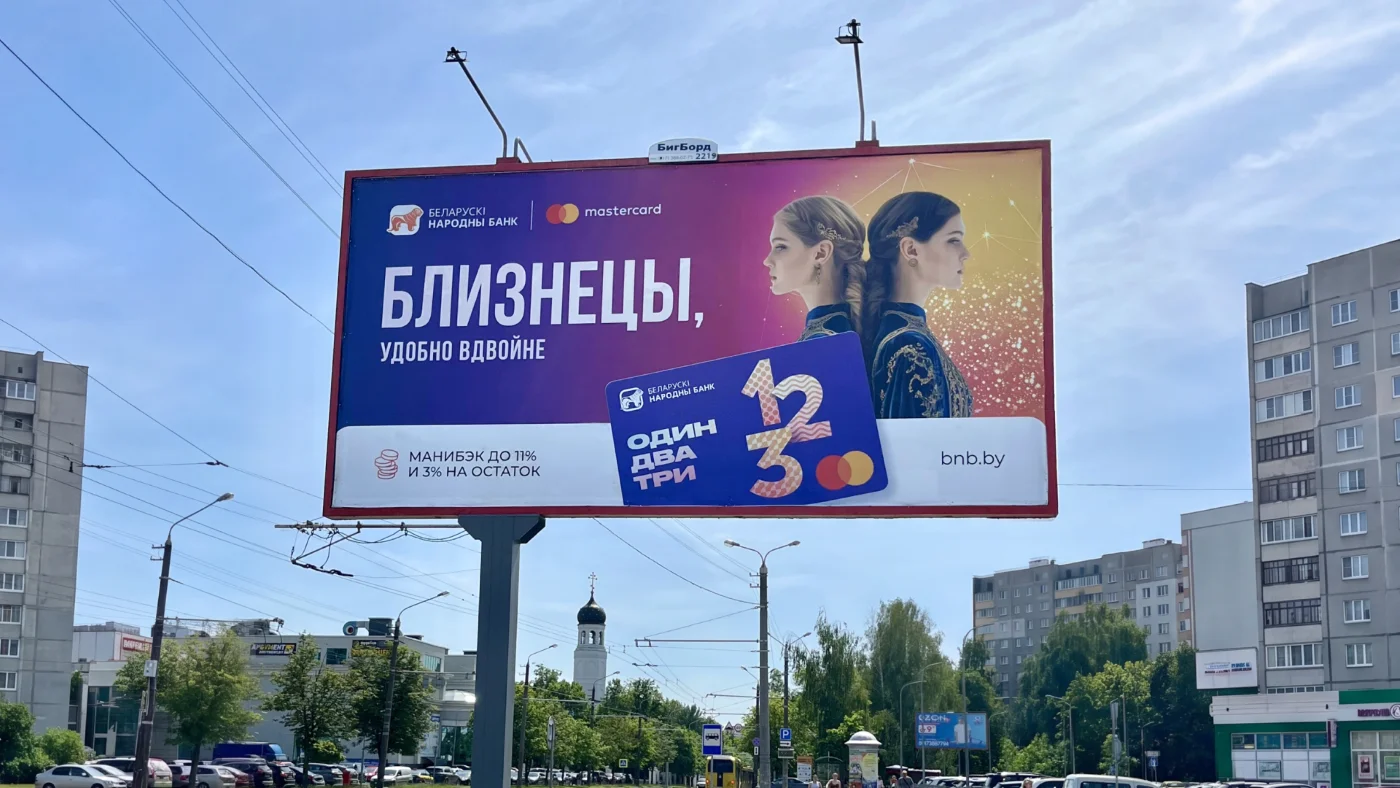
Креатив — это же не про творчество, а про поиск нового решения. Сначала привлекаешь внимание — и дальше продвигаешься по воронке: формируешь интерес, побуждаешь к действию, доводишь до реальной продажи.
Почему у нас за счет маркетинга получается добиваться конкретного, четко измеримого результата? В рамках больших рекламных кампаний мы не занимаемся «только имиджем» или «только продажами». Наша стратегия комплексная: широкие медийные охваты создают узнаваемость, а затем благодаря performance-кампаниям в digital интерес конвертируется в продажи.
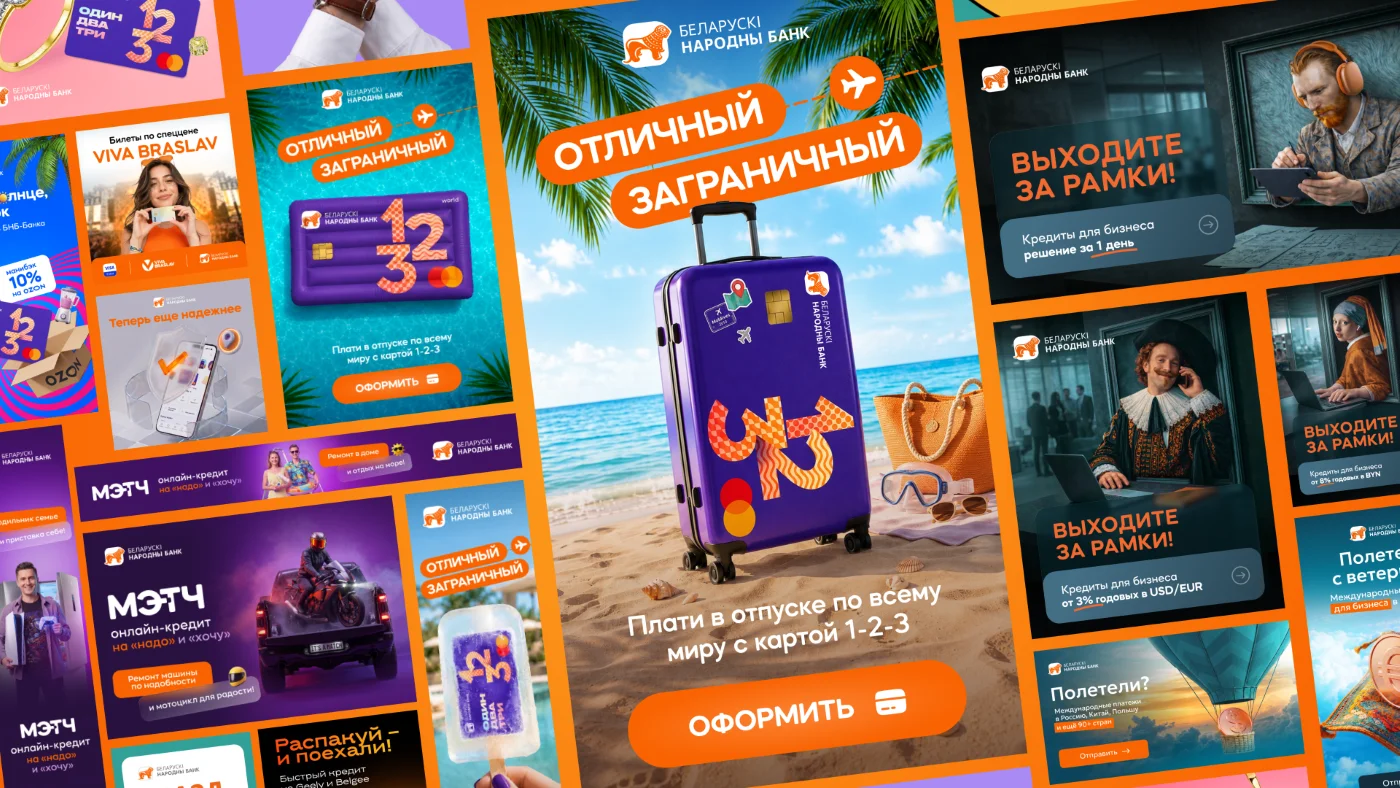
Более того, чем ярче кампания, тем сильнее у нее выражен эффект «длинного хвоста». Даже после окончания активной фазы конверсия в оформление продуктов нового клиента какое-то время держится на повышенном уровне, потому что аудитория была хорошо прогрета.
— Какие показатели лично для вас доказывают, что маркетинг хорошо работает?
— В любом бизнесе первое, на что влияет маркетинг, — это продажи. Поскольку мы цифровой банк и у нас цифровой User Acquisition, в рознице мы приводим клиентов и фактически совершаем продажу целиком. В корпоративном бизнесе мы работаем в формате привлечения лидов (сколько лидов мы привели, по какой стоимости и т.д.).
Следующий уровень — это максимизация прибыли от уже существующей клиентской базы: продавать дороже (Upsell), больше (Cross-sell), быстрее и чаще.
И, наконец, удержание, потому что привлекать новых клиентов значительно дороже. И тут емкость рынка тоже имеет значение: если клиенты ушли от тебя с негативными эмоциями, то шансы на возвращение невелики.
И что еще важно — это виральность и реферальность, когда клиенты по собственной инициативе приводят других клиентов. Это можно дополнительно стимулировать разными механиками: от геймификации до реферальных бонусов.
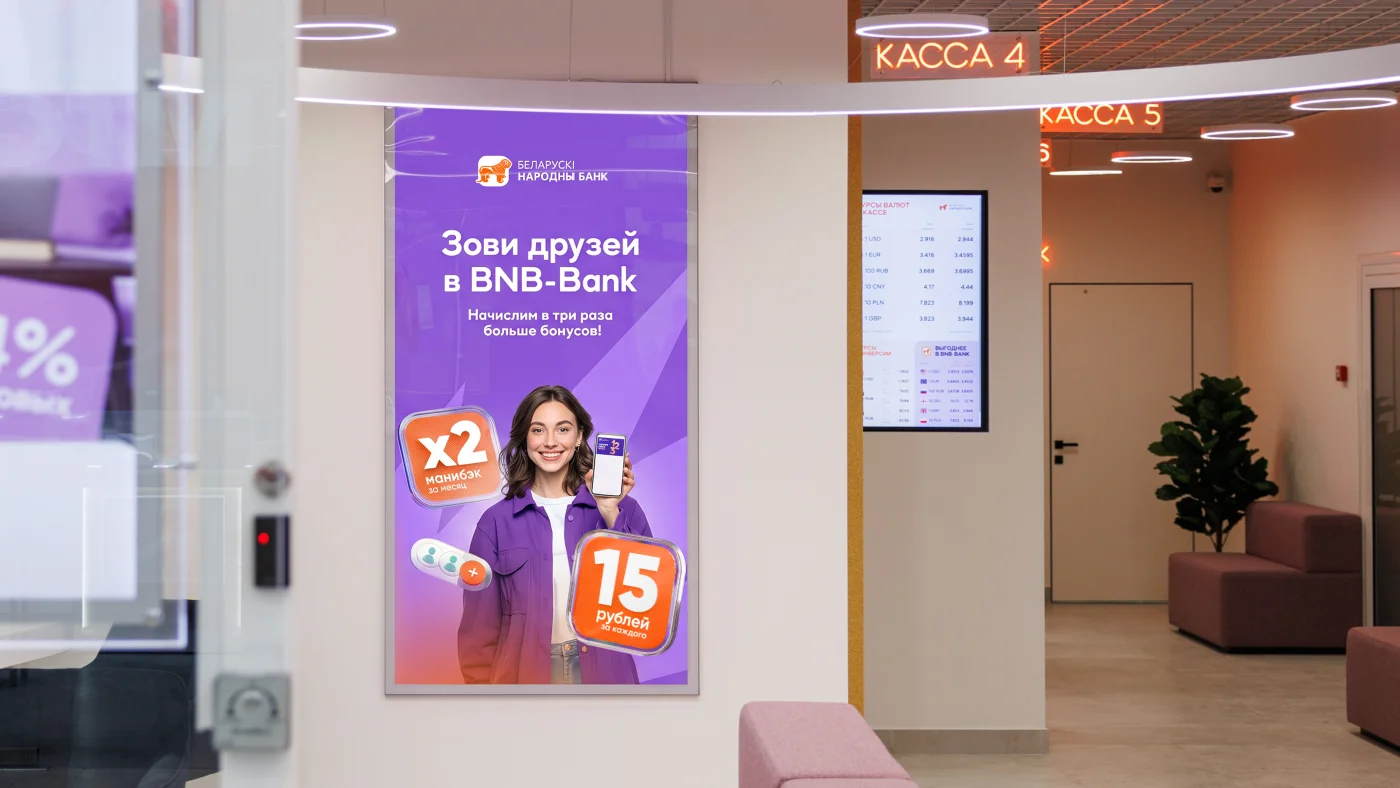
На мой взгляд, маркетинг это и есть бизнес: сначала ты находишь ценность и свою аудиторию, потом для этой аудитории ищешь продуктовый ответ, а далее упаковываешь его и через коммуникацию доносишь ценность до аудитории. И идешь по воронке, от узнавания до продажи. А затем изучаешь своих клиентов, чтобы улучшить сервис, разработать новые продукты и услуги. И по факту маркетинг играет значимую роль на каждом из этих этапов.
— Где в БНБ-Банке проходит граница между маркетингом, продуктом, продажами и клиентским опытом?
— Все, что связано с коммуникацией с клиентами — это полностью вотчина маркетинга. Клиентским сервисом занимается отдельное подразделение нашего управления. При этом его команда активно взаимодействует с коллегами из других бизнес-подразделений.
За продукты в первую очередь отвечают продуктовые команды в розничном или корпоративном бизнесе. Но и мы тоже участвуем в процессе разработки новых продуктов: проводим исследования, собираем данные, обсуждаем продуктовые концепты.
Также маркетинг всегда отвечает за «последнюю милю»: название, упаковку — то есть то, как продукт будет выглядеть в глазах клиента. И затем даем обратную связь через разного рода NPS, CSI, CSAT и прочие исследования о том, насколько клиенты удовлетворены продуктами, готовы ли они их рекомендовать.
— Выступая на одном из мероприятий, вы говорили, что УТП больше не работает, уникальных компаний и продуктов фактически не существует и все новое очень быстро копируется. Что работает вместо этого?
— Да, технические параметры продукта копировать очень легко, поэтому настоящую долгосрочную уникальность на этом построить невозможно.
Но ее можно построить:
- на ценностях, которые транслирует твой продукт,
- на идентичности, благодаря которой тебя выбирают, даже если технические условия не самые лучшие,
- через клиентский путь и пользовательский опыт, отличающийся от других.
Не надо быть лучшим — это очень дорого и не всегда нужно. Гораздо важнее быть другим, чтобы человек понимал: «Этот продукт, бренд — про меня и для меня». Хорошо, если при этом ты кому-то не нравишься.
Когда мы начали трансформировать коммуникационную стратегию БНБ-Банка, многие люди говорили, что банк должен быть более формальным, более серьезным. И такая обратная связь нас радовала: мы понимали, что нам удается транслировать те ценности, которые мы для себя выбрали.
Поляризация мнений даже полезна, потому что она позволяет тебе найти «своих» — людей, которые будут нести тебе свои деньги, выступят адвокатом бренда и не бросят даже в самые непростые времена. Именно здесь создается длительное устойчивое конкурентное преимущество — в плоскости ценностей, референтной группы и уникального клиентского опыта. И это всегда игра вдолгую.
— Можете назвать маркетинговую активность, на которую банки сегодня тратят много денег, хотя она дает слабую отдачу для бизнеса?
— Я бы сказал, что это большие партнерства — с крупными музыкальными фестивалями, бизнес-конференциями, спортивными мероприятиями. Это всегда история про желание сделать вклад во что-то большое, про внутреннее ощущение миссии. Иногда все сводится к личным предпочтениям: например, большой бренд поддерживает фестиваль электронной музыки просто потому, что директору по маркетингу она нравится. Кроме того, здесь появляется плоскость конкуренции: «У всех есть музыкальный фестиваль — значит, у нас тоже должен быть, по статусу положено».
Все эти активности требуют много сил, времени и денег. Но с точки зрения четко измеримого бизнес-эффекта они обычно показывают демотивирующе низкий возврат на инвестиции. Это не значит, что ими не нужно заниматься. Скорее, это бремя больших брендов. И если подходить фокусно, можно из таких активностей достать максимум value.
— Как получить максимум и как определить границы бюджета на партнерские проекты?
— Мы стараемся не распыляться. Скорее выберем профильное мероприятие с понятной, пусть и небольшой аудиторией, чем крупную бизнес-конференцию общего толка. Так мы сможем сформулировать правильные сообщения, которые наша аудитория воспримет — и в дальнейшем учтет при принятии решения. Например, БНБ-Банк системно из года в год поддерживает Ярмарку финансирования — мероприятие для финансовых директоров.
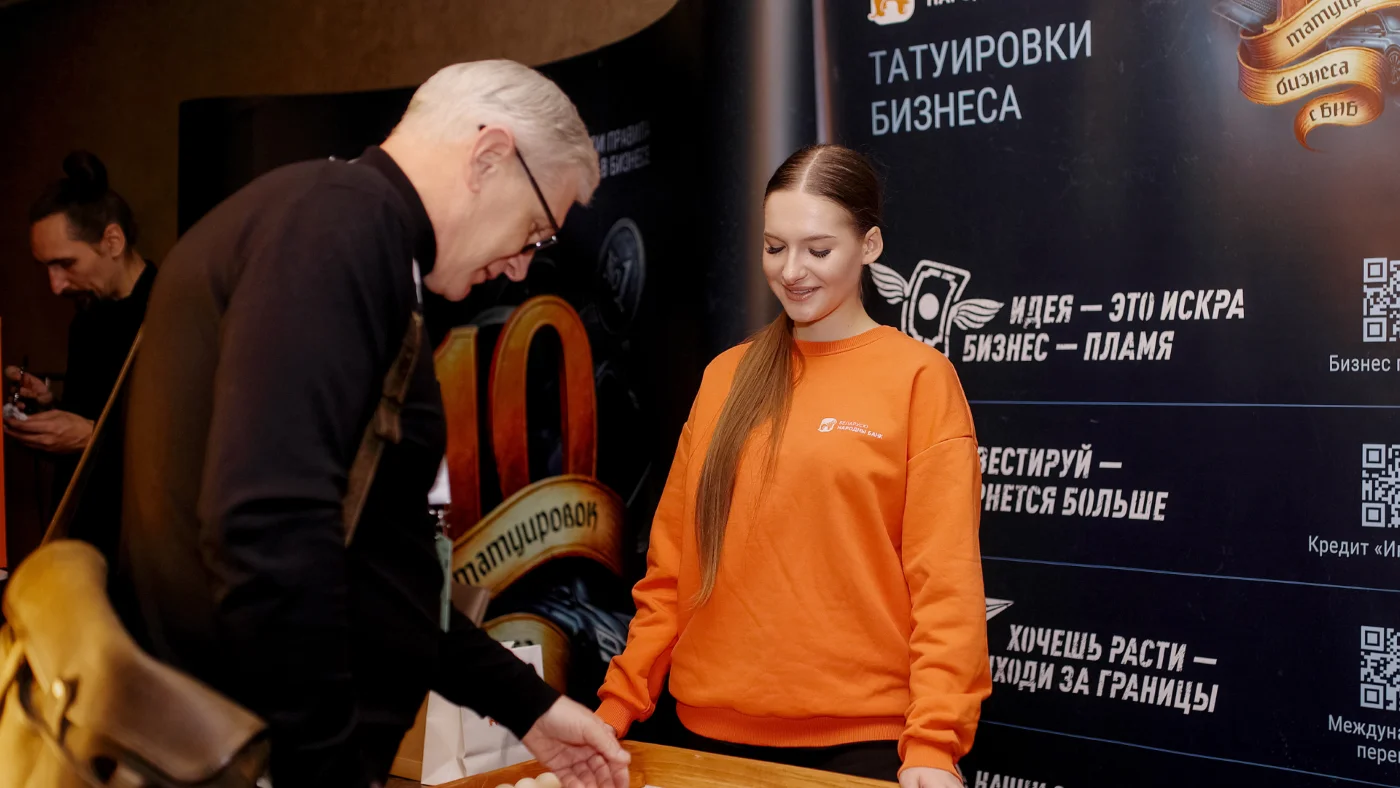
Можно продумать дополнительные активации: например, оформить продукт прямо на месте. С банковскими картами это работает хорошо: человек скачивает приложение, регистрируется, оформляет продукт и сразу получает бонус. Другой вариант — предложить ограниченные условия через промокод и позже отследить количество обращений по нему и оценить эффективность.
На крупных музыкальных мероприятиях можно сделать активности прямо на сцене, а не строить отдельную зону бренда. Это повышает охват, снижает цену контакта и в итоге оказывается эффективнее.
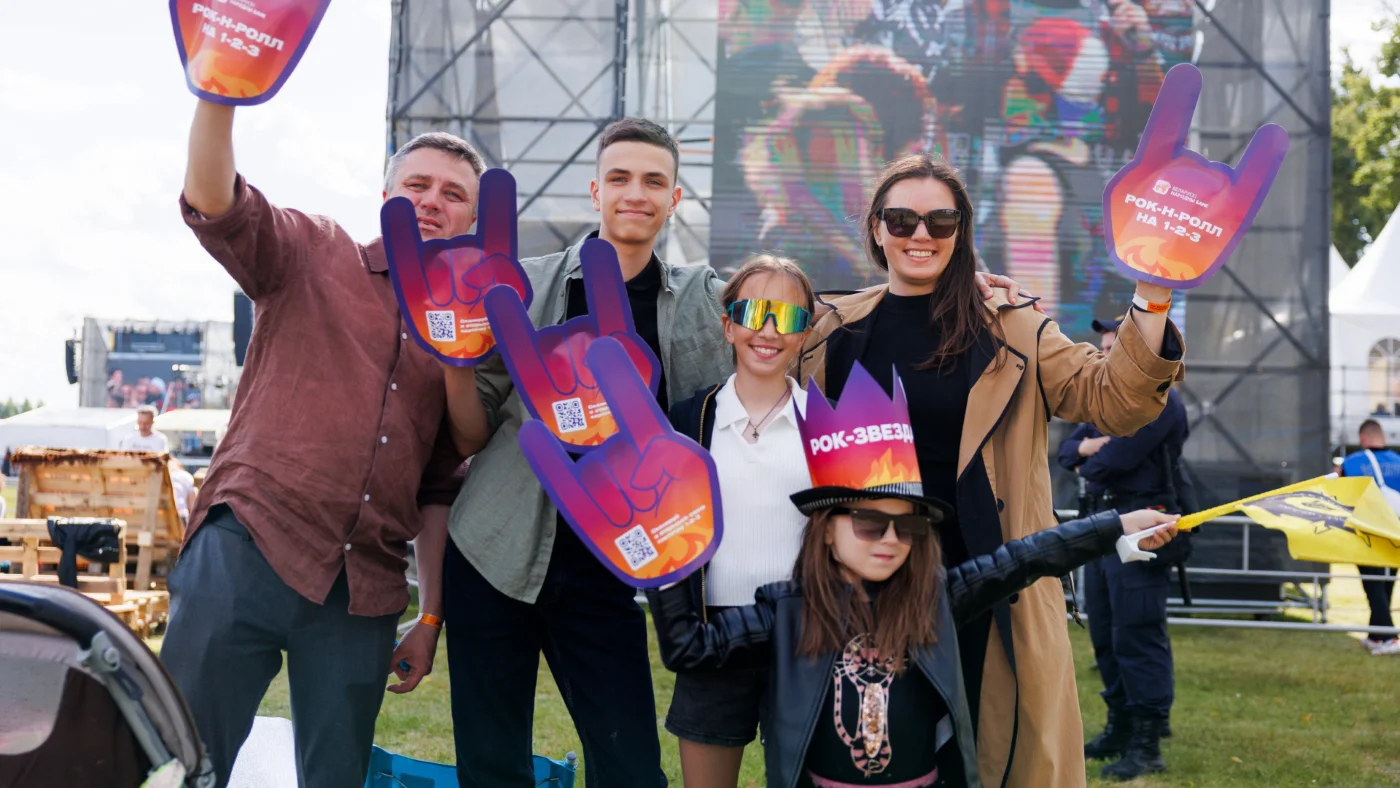
Конечно, с точки зрения возврата инвестиций такие имиджевые активности неизбежно будут уступать более фокусным каналам. И здесь вопрос их доли в общем бюджете. Думаю, она не должна превышать 10–15% в любом бизнесе.
О миссии маркетолога и построении in-house команд
— Роман, вы в маркетинг шли осознанно, приняв это решение еще будучи школьником. А в чем видите миссию маркетинга, маркетолога? Как относитесь к фразе «Это все маркетинг», которую часто употребляют в негативном ключе? Где проходит граница между манипуляцией спросом и созданием реальной ценности?
— Маркетинг на самом деле — это то, что люди этим словом не называют. Потому что задача маркетинга — найти какие-то боли или задачи, которые есть у аудитории, создать ценность, которая помогает их решить, и обеспечить доставку этой ценности до целевой аудитории, что в итоге превращается в продажи и рост бизнеса.
Продать действительно можно практически всё, но один раз. И это не про маркетинг, а про рекламные манипуляции, которые даже в среднесрочной перспективе ни к чему не приводят. Самые дорогие компании в мире построены только на маркетинге: они нашли то, за что люди готовы платить, сумели сделать это хорошо — и правильно рассказать. На самом деле огромное количество прекрасных продуктов остаются непонятыми, непринятыми, незаметными, потому что про них объяснили не так и не той аудитории.
— Вы работали в разных сферах. Расскажите, как пришли в финтех.
— На втором курсе университета я начал работать в бизнес-консалтинге. К концу обучения уже был ведущим бренд-менеджером в компании «Онега». Затем работал в «Серволюкс», продвигал Новую Боровую в «А-100 Девелопмент», управлял маркетингом в hoster.by.
Уже пять с половиной лет я в банке, хотя никогда не хотел идти в финтех — мне всегда казалось, что это скучно. Но БНБ смелый, яркий и, на мой взгляд, самый небанковский банк Беларуси с точки зрения внутренних процессов. Поэтому здесь случился мэтч.
Кроме того, финтех — это интересный домен, потому что он сложный: и с точки зрения входа сюда, и для аудитории. Здесь большая зона приложения усилий, как изменить жизнь людей к лучшему. Например, что сделать, чтобы банк разговаривал с аудиторией нормальным языком, без терминов и канцеляризмов. И не предлагал выбрать из 30 очень похожих карт, а выстроил простой и понятный пользовательский путь.
— В вашей команде в БНБ-Банке много людей, которые пришли из разных сфер. Как формировали команду? Как распределены функционалы?
— Изначально нам было важно сделать что-то принципиально новое на рынке. А специфика банковского маркетинга в том, что отрасль достаточно закрытая — и люди ходят по кругу. Работали в банке А, потом пошли в банк В и так далее. И это порождает ситуацию, когда люди повторяют старые ошибки под новым логотипом. Не потому, что они недостаточно компетентны — просто у них сформировался некий паттерн поведения, соответствующий неким правилам игры на рынке.
Я собирал команду полностью с нуля, руководствуясь тремя базовыми принципами. Первое — не брать людей, которые раньше работали в банках, чтобы выбраться из этого заколдованного круга. Второе — собирать команду по принципу in-house агентства, чтобы практически все задачи закрывались внутри, без привлечения сторонних подрядчиков. И третье — привлекать людей с горящими глазами, которые хотят сделать что-то большое и значимое.
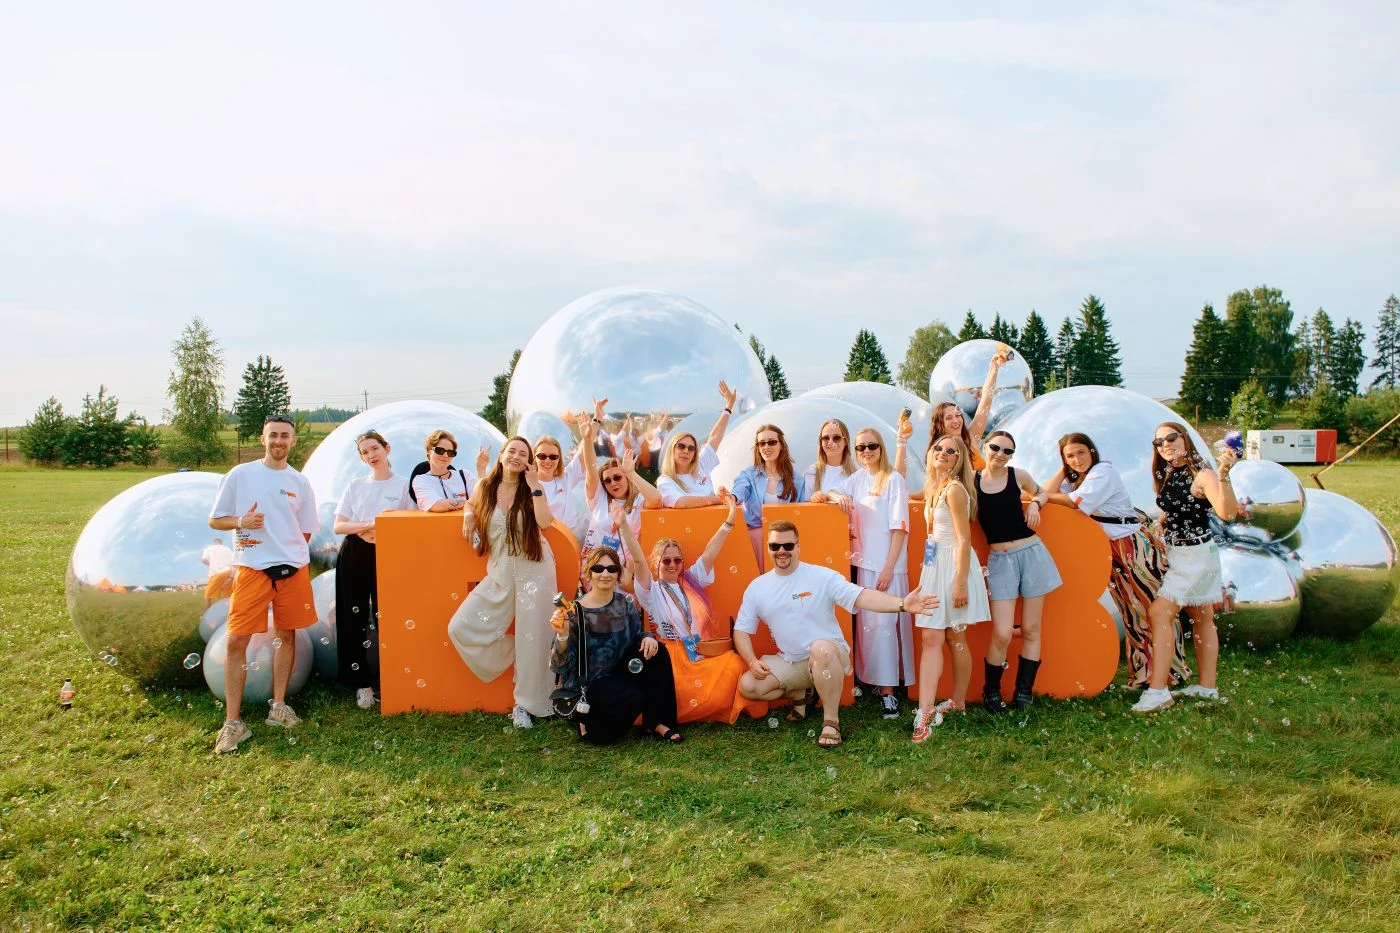
Поскольку это in-house агентство, нужно было создать правильную работающую структуру. Ядро нашей маркетинговой команды — это отдел продвижения бренда, который отвечает за стратегию и за коммуникацию (в первую очередь с бизнесами и с другими подразделениями банка). Вторая команда — digital: всё, что связано с «цифрой», с мобильным приложением, сайтом, SMM, CRM. И третья команда — production: отвечает за дизайн и копирайтинг (создает визуал, пишет тексты).
Это системно работающая, масштабируемая и достаточно гибкая модель. Если не хватает ресурсов — мы увеличиваем. Если не хватает «рук», требуется взгляд со стороны или редко используемый ресурс — обращаемся к сторонним подрядчикам.
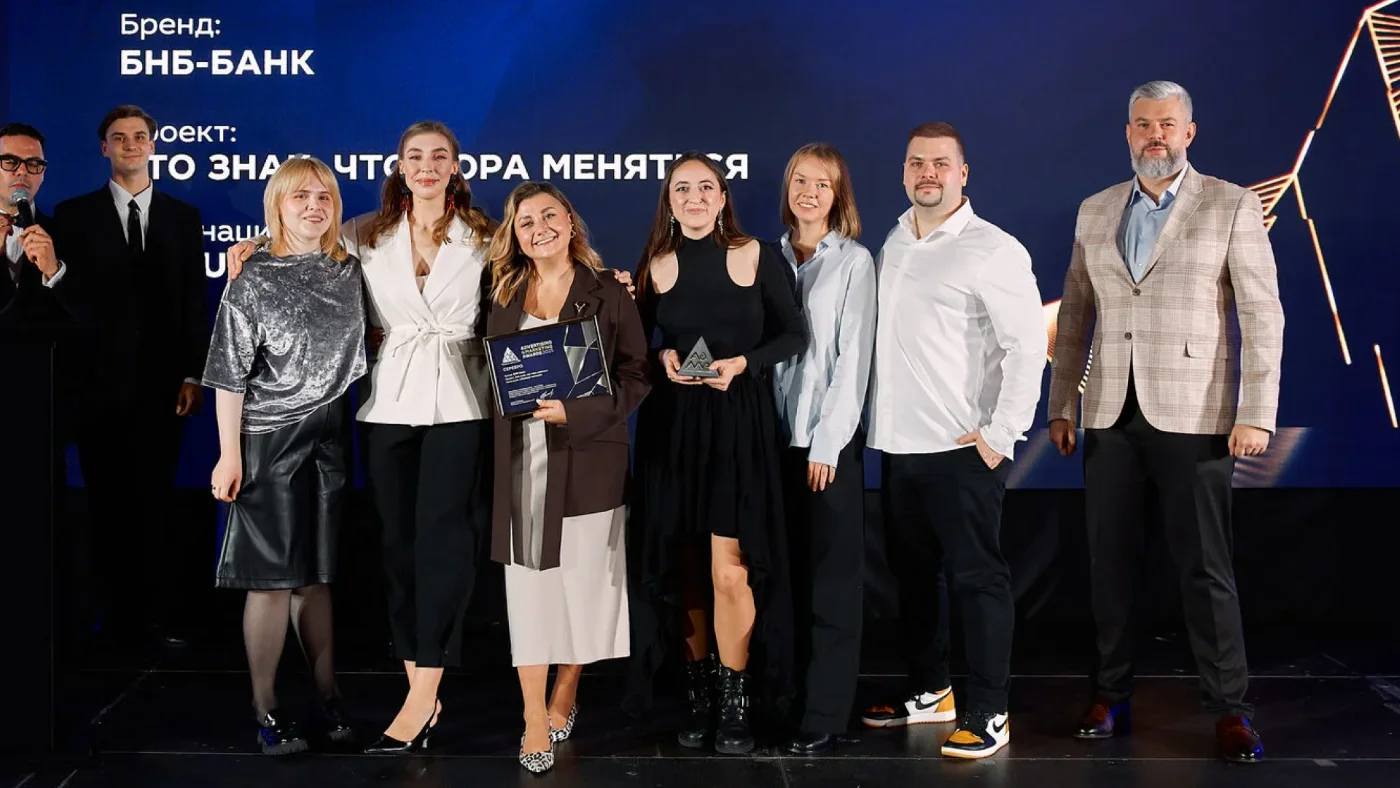
За последние 5 лет мы получили более 50 различных наград — и в основном это in-house проекты. Даже если мы работаем с агентствами (чаще с креативными), то это все равно совместный результат.
Важно, что в любом сценарии ответственность за качество итогового решения лежит на внутренней команде. Вроде получается неплохо: маркетинг БНБ-Банка пять лет подряд на премии «Банк года» получает награду за лучший банковский маркетинг в Беларуси.
— В чем сложности организации in-house команд? Какие моменты важно учитывать?
— Такую структуру нужно изначально создавать с нуля как агентство. Набрать людей, которые способны в таком формате работать, распределить роли. Это специалисты, которые пишут друг для друга брифы, прорабатывают несколько вариантов решений, нормально относятся к требованиям переделать дизайн или текст.
Если нанять одного-двух человек и пытаться эту модель положить на существующие процессы, не адаптированные под задачи, — работать такой подход не будет.
Кроме того, у маркетинговой in-house команды должна быть автономия внутри компании. Условно, если правление банка принимает решение о том, какой будет креативная концепция, in-house агентство не построишь. Формально можно закрыть задачу, но результат будет глубоко посредственный.
То есть для создания in-house агентства нужно создавать под это структуру, менять бизнес-процессы, набирать команду и давать ей много свободы и автономии. И, само собой, ответственности за итоговый результат.
ИИ как помощник и угроза идентичности брендов
— Не могу не спросить про ИИ. Какие инструменты команда использует постоянно?
— У нас искусственный интеллект используется широко и повсеместно. Это та реальность, которую просто наивно отрицать, да и не нужно. Объективно ИИ позволяет решать задачи быстрее и при необходимости сразу же найти «третье мнение». Но важно относиться к этому как к инструменту, а не серебряной пуле.
Самое простое, где искусственный интеллект уже король, — это создание разного рода контента. Но нюанс в том, что даже дообученные модели с правильными скиллами далеко не всегда могут писать чистовые тексты. Если нужен классный текст — его все равно должен отредактировать человек с хорошей экспертизой. В маркетинге очень хорошо видно, когда сгенерированные визуал и тексты становятся одинаковыми, — и идентичность брендов очень сильно размывается.
Особенно ярко эта «идеальность» проявляется на визуале. Вплоть до того, что приходится потом через специальные промпты добавлять неидеальности картинке. Как вариант, можно создавать отдельные ассеты, чтобы потом хороший дизайнер склеивал картинку руками.
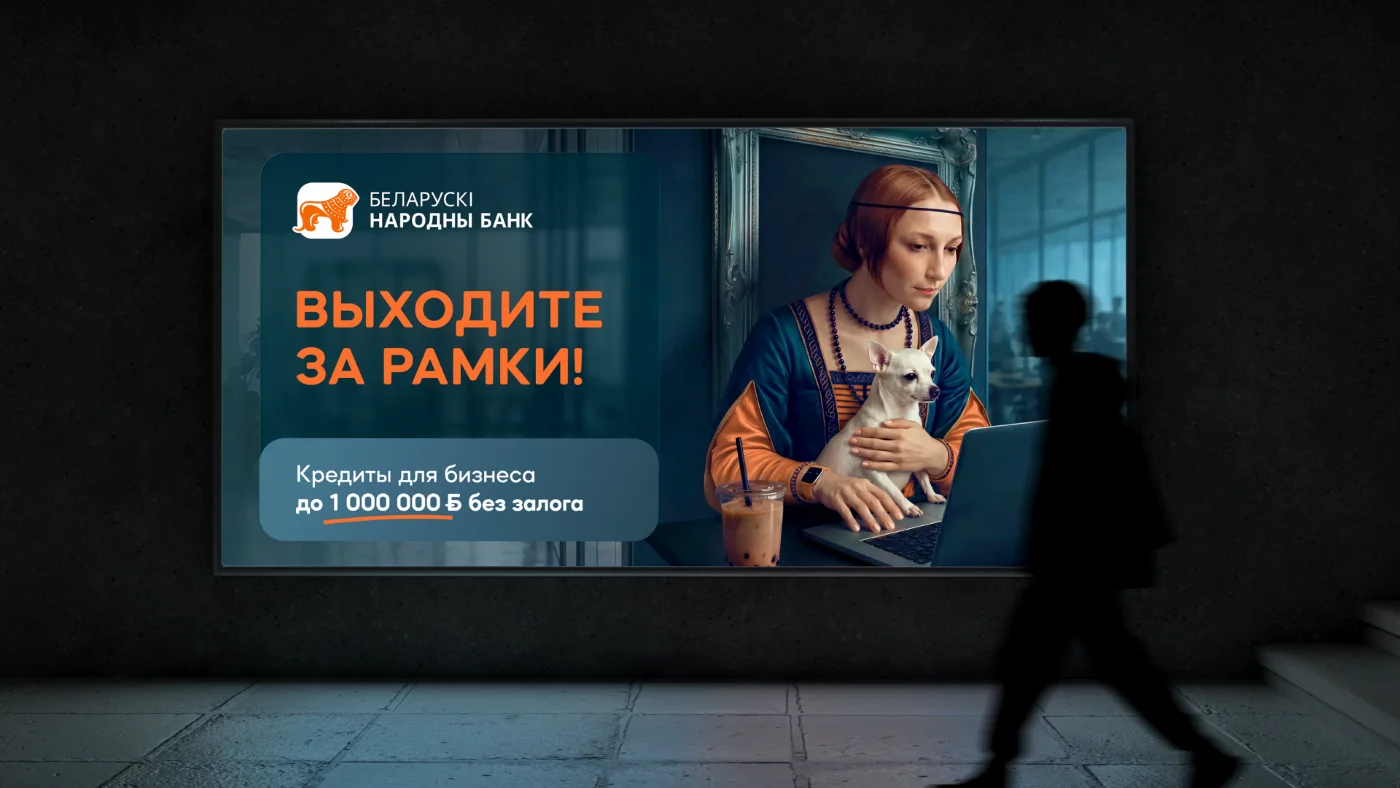
При генерации визуала через нейросети очень важно обращать внимание на детали. Да, шестого пальца на руке сейчас уже не найдешь, но мелкие косяки гарантированно будут. И если в digital при тестировании гипотез планку качества можно чуть понизить, то для больших кампаний это неприемлемо.
Свой визуальный стиль, свой tone of voice важно сохранить, максимально отстраиваясь от стандартной генерации.
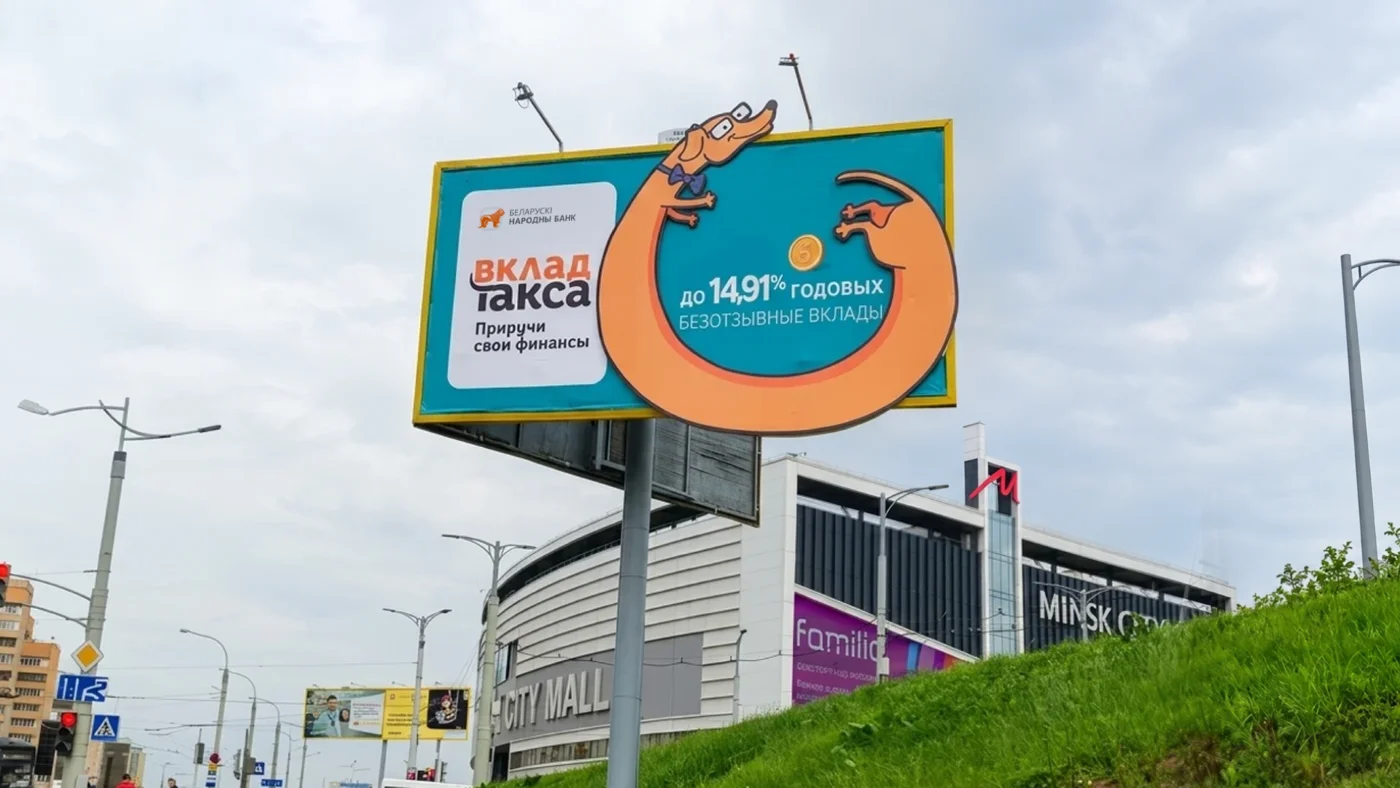
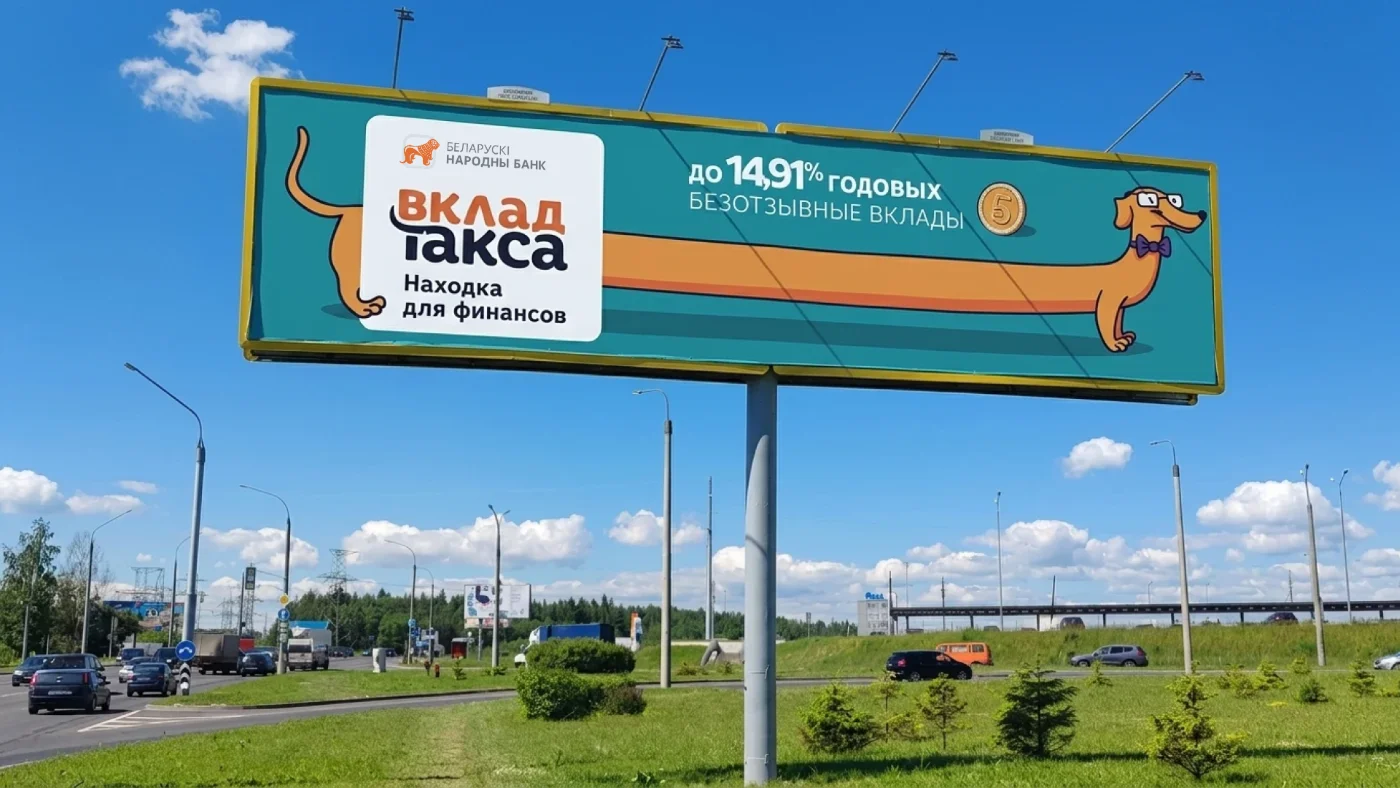
Отдельное решение — создавать крафтовые вещи. Пример: наш персонаж для рекламной кампании депозитов «Такса». Даже когда мы пытались масштабировать с помощью нейронок — увидели, что теряется магия. Поэтому десятки разных адаптаций, под специфические форматы, отрисованы вручную. Нам было важно сохранить этот вайб.
О «супергероях» и «прижимистом» белорусском маркетинге
— Вам пришлось набирать достаточно большую команду в течение короткого времени. Как сейчас ситуация на рынке с маркетологами, с уровнем их профессионализма, компетенциями? Часто слышу, что компании не могут нанять хороших маркетологов, а маркетологи — найти хорошую компанию. В чем проблема, на ваш взгляд?
— Сухая бескомпромиссная статистика (данные rabota.by) говорит о том, что на рынке маркетинга, рекламы, PR соискателей гораздо больше, чем вакансий. Но это не значит, что сотрудника найти легко: тебе же нужны не сотни и тысячи, а всего несколько — но супергероев. И большой выбор даже усложняет эту задачу.
К нам в команду люди попадали очень по-разному: кто-то по рекомендациям, с кем-то мы работали на аутсорсе. Искать людей с рынка нам помогает то, что мы открыты. Я часто рассказываю о нашей внутренней кухне, наших подходах — в интервью, на конференциях. И нередко приходит человек и говорит: «Я хочу работать именно у вас, потому что мне близки ваши ценности».
— Как член жюри многих конкурсов, оцените уровень представленных на них рекламных и маркетинговых проектов. Ситуация улучшается или ухудшается? Интересных кейсов на рынке становится больше или меньше?
— В целом белорусский маркетинг сам по себе прижимистый, потому что даже у крупных белорусских брендов бюджеты не резиновые, и все стараются делать проекты, которые приводят к бизнес-результату. Поэтому чего-то суперконцептуального, оторванного от жизни, безумно креативного, как правило, мало. При этом в целом уровень заявок растет, особенно текстовых (за что спасибо нейронкам!). И судить стало сложнее.
Конечно, есть категории-драйверы, в которых много сильных проектов. Но в целом разброс уменьшается: появляется все больше компаний, которые делают хороший маркетинг. Значит, рынок развивается, все больше компаний набирают сильные команды, выделяют хорошие бюджеты и позволяют запускать более смелые проекты.
— Можете назвать несколько кейсов, которые вас особенно впечатлили?
— Мне нравится системный подход av.by: у них есть своя концепция, свой стиль, и они его придерживаются независимо от того, какие продукты продвигают.
Интересный разворот произошел в коммуникациях Куфара: они стали ярче, заметнее, смелее.
У наших пивных компаний («Лидского пива», «Аливарии», «Бобруйского бровара») огромное количество крутых проектов.
Традиционно хороши кампании Lay’s, особенно приуроченные к запуску новых вкусов.
В категории мороженого мне нравится, как продвигает свой продукт «Морозпродукт». Классный кейс прошлого года — протеиновая Frudoza в отличной упаковке, которая очень профессионально выглядит на фоне всей этой протеиномании в стране.
Заметно оживился маркетинг «Дариды»: от интересных продуктовых новинок до более смелых рекламных сообщений.
Интересные проекты появились у rabota.by: раньше их коммуникация была очень прагматичной, а сейчас они выходят в новую плоскость.
Отдельного внимания заслуживает маркетинговая стратегия MODUM, ядром который стали яркие продукты и смелые коллаборации с разными брендами.
Кейсы БНБ-Банка: внутренняя кухня
— Ваш кейс «Такса» для такого консервативного рынка, как депозиты, выглядит очень смело. Как он появился? Как оцениваете первые результаты?
— Около четырех лет назад мы осознанно убрали все названия у банковских депозитов БНБ. Этот рынок, если говорить откровенно, вызывал чистое уныние, с его типичными названиями типа «Надежное будущее», «Счастливая семья» или что-то в этом роде.
Исследование показало, что слово «вклад» в 4 раза более частотное, чем «депозит». Поэтому оставили просто «вклад» — и сделали понятную сетку по разным валютам, процентам, срокам.
Но со временем, когда у банка хорошо развился кредитный бизнес и требовалось привлекать больше депозитов, мы пришли к необходимости создать отдельный бренд для линейки вкладов. Посмотрели, что все названия на рынке довольно сдержанные, скучные — и это объяснимо, потому что банковский вкладчик в Беларуси — это человек достаточно возрастной. Поэтому все игроки ведут себя максимально осторожно.
Мы на этом фоне сразу бы потерялись, поэтому решили сделать что-то смелое. Так появился персонаж «Такса». Он живой, а люди любят собак. Это харизматичный, интересный, многогранный персонаж, который привлекает внимание и запоминается.
Могу сказать, что уже за первый месяц с момента запуска кампании мы получили хорошие результаты. Выше, чем планировали: и по количеству новых клиентов, и по объему привлеченного финансирования.
— В июле БНБ запустил новое мобильное приложение «Искра», одномоментно отключив старое. Расскажите о концепции нового мобильного банка. Какие задачи оно уже решило и должно будет решать в будущем?
— «Искра» — это значимая веха в истории БНБ, потому что это мобильное приложение, созданное внутренней командой. Мы очень быстро отключили старое мобильное приложение, чтобы не создавать ситуацию, когда параллельно работает два приложения.
Принципиально важный подход и большой вызов для нас — решение создавать «Искру» и в целом развивать все цифровые каналы БНБ в соавторстве с клиентами. Поэтому мы начали с активного сбора обратной связи. За первый месяц получили более 500 отзывов от клиентов.
Далее будем работать с тестовыми группами. Участники смогут первыми тестировать еще не вышедшие интерфейсы, предлагать новые фичи и голосовать за них. А самые востребованные идеи мы добавим в бэклог разработки.
Мы убеждены, что это единственный путь к созданию действительно лучшего пользовательского опыта.
Дружелюбие банков и офлайн как новая роскошь
— В завершение традиционный вопрос о будущем индустрии. Как трансформируется банковская сфера и маркетинг в целом и какие тренды вы видите на ближайшие годы?
— Конечно, искусственный интеллект будет использоваться все шире, причем на разных уровнях. Я уверен, что скоро мы придем к тому, что ряд процессов станет полностью сквозным (end-to-end). То есть тестирование разного рода гипотез будет полностью автоматизировано: начиная от генерации этих гипотез до подбора офферов, автоматического запуска тестов и формирования готового отчета с рекомендациями для тех, кто принимает решения. Сейчас такого даже близко нет: можно отдельно делать исследования, генерировать контент и даже собирать это в workflow, но сам запуск теста всегда выполняется людьми.
Однозначно идет тренд на то, что офлайн — это новая роскошь. Едва ли прямо завтра, но со временем общение с живым человеком face-to-face может стать платной услугой. То есть роботов станет больше, а личного взаимодействия — меньше. Живое общение в офлайне точно станет привилегией.
Также нас ждет еще большая связность разных сервисов. Финансовые инструменты внутри любого цифрового сервиса: приложений мобильных операторов, ритейлеров, агрегаторов билетов. И наоборот, нефинансовые сервисы начнут активнее проникать в банковские приложения (хотя сейчас у нас этот процесс несколько ограничен).
В самом банкинге однозначно получат развитие QR-платежи (через сервис «Крок», который развивает Национальный банк). Это важно не только для защиты суверенитета страны, но и для создания нового пользовательского опыта.
И в целом радостно смотреть, как банки становятся более живыми, близкими к своей аудитории. Я надеюсь, что со временем исчезнет стереотип о финансах как о чем-то скучном и унылом. И люди будут говорить, что банки, финансы и цифровой финансовый мир — это круто, дружелюбно, эмпатично. И это то, что меняет жизнь каждого к лучшему.